数据显示,我国便秘人群约占全国人口的4%–10%。排便困扰人群基数庞大且呈年轻化、老龄化“双向扩张”,叠加饮食结构精细化、久坐少动等生活方式因素,润肠通便类保健食品的需求正在持续升温。
基于最新的行业数据统计,我们深入分析了润肠通便类保健食品的主要原料、功效成分、剂型分布及注册趋势,试图更清晰地洞察行业现状与未来走向。
01.注册数量
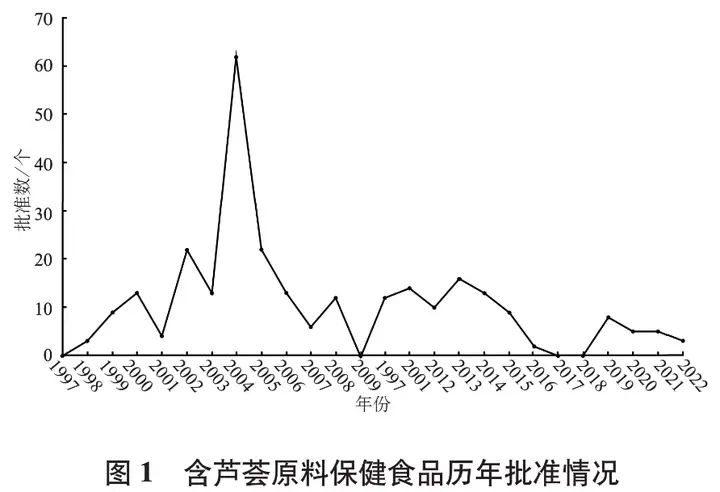
从1996年功能获批至今,有助于润肠通便功能的保健食品累计批准注册684款,其中国产659款,进口仅25款。
从历年注册数据来看,润肠通便保健食品经历一轮高速扩张、政策洗牌、再到理性复苏的全过程。
02.主要原料
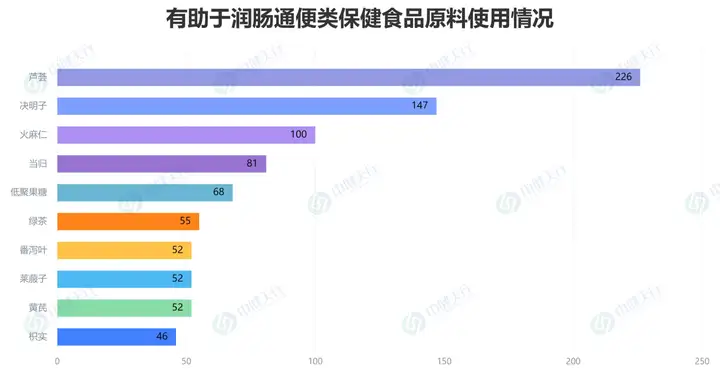
芦荟以226次的使用频次断层领跑,决明子(147次)与火麻仁(100次)位列第二、第三,构成了绝对的第一梯队。当归(81次)紧随其后。
在第二梯队中,我们看到了传统中药与现代益生元的交汇:低聚果糖(68次) 表现亮眼,超越了绿茶(55次)、番泻叶(52次)、黄芪(52次)、莱菔子(52次)与枳实(46次)。
早期大量产品以芦荟、番泻叶等含蒽醌类刺激性原料为主,随着监管对蒽醌类成分安全风险持续重视,膳食纤维和益生元(低聚果糖)正在逐步替代芦荟、番泻叶等刺激性原料,成为新品主力原料。
当下,行业存量老产品以芦荟、决明子、番泻叶等蒽醌类草本为主;增量新品优先选择火麻仁、低聚果糖等温和型原料。“蒽醌类快速起效+油性仁类温和润滑+益生元菌群调节”的三段式组方,既是传统配伍经验的现代数据验证,也是当前新配方设计的基准框架。
03.功效成分
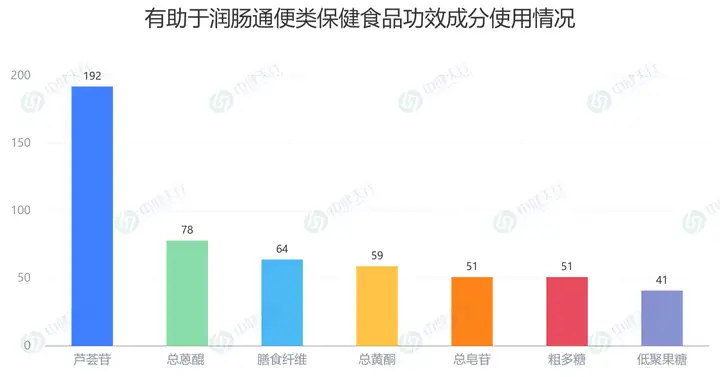
在功效成分上,芦荟苷以192次的使用频次占据绝对统治地位,总蒽醌(78次)位列第二,这两者构成了目前润肠通便产品的核心驱动力。其作用机制明确:刺激大肠神经,抑制Na⁺/K⁺-ATP酶活性,减少水分重吸收,实现快速通便。
值得关注的是膳食纤维(64次)跃居第三。这一数据印证了《食品科学》等权威综述的观点:膳食纤维通过提高肠道微生物代谢物5-HT及短链脂肪酸浓度,多途径促进肠道蠕动,正成为配方升级的“新宠”。
此外,总黄酮(59次)、总皂苷(51次)、粗多糖(51次)和低聚果糖(41次)的应用,说明产品正在从“单一通便”向“通便+抗氧化+免疫调节”的复合功能延伸。最新研究也表明,灵芝膳食纤维与发酵乳杆菌的联合使用可通过调节肠道屏障缓解便秘,“膳食纤维+益生菌”的协同配方将是未来破局的关键。
04.剂型分布
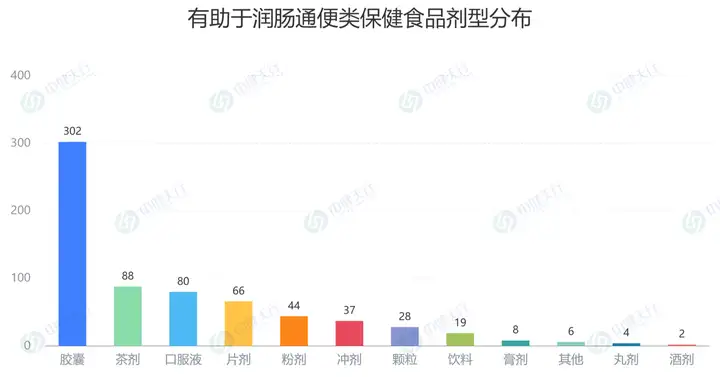
胶囊注册总数302款,远超其他所有剂型总和。这类剂型配方适配性强,无论是芦荟提取物、草本粉末,还是膳食纤维,均可填充;样品稳定性好,功效成分保留稳定;申报、生产工艺成熟,检测便捷。软胶囊多用于油脂类原料如火麻仁油;硬胶囊适配草本粉、提取物、益生元复配,是品类传统主力剂型。
茶剂88款、口服液80款,主打饮用便捷,多为草本复方配方。茶剂以决明子、火麻仁等药食同源原料组方,受众偏向养生人群;口服液吸收快,早年市场接受度高,但包装成本高、保质期管控难度大,近年新增申报偏少。
片剂、粉剂、冲剂、颗粒等剂型契合年轻消费群体,食用方便,多采用低聚果糖等益生元配方,是未来增量剂型。
虽然胶囊在注册端占据主导,但在消费端,软糖、果冻、茶饮等零食化剂型增速惊人,尤其在一线及新一线城市的年轻群体中快速渗透。未来市场将呈现“胶囊片剂守存量,茶饮软糖抢增量”的双轨竞争格局。
行业已经告别依靠刺激性草本快速起量的时代,润肠通便保健食品正处于从“经验组方”向“循证配方”转型的窗口期。未来产品竞争力,将体现在温和配方、可量化的功效成分、场景适配剂型与完整合规证据链上。